१३ लाख पोलिसी लप्स, तर बिमा पहुँच १९%: के भन्छन् अध्यक्ष पराजुली?
१३ लाख पोलिसी लप्स, तर बिमा पहुँच १९%: के भन्छन् अध्यक्ष पराजुली?
के भन्छन् अध्यक्ष पराजुली?
पराजुलीका अनुसार धुन्चे, नुवाकोट, चितवन र धादिङजस्ता सबैभन्दा बढी असर परेका जिल्लामा समेत बीमा कम्पनीका शाखा कार्यालय, कर्मचारी वा एजेन्टलाई प्रत्यक्ष र गम्भीर क्षति पुगेको औपचारिक रूपमा कुनै रिपोर्ट आएको छैन। यसैले सेवा सुरुदेखि नै अवरोध बिना सञ्चालनमा छ। दाबी कसरी र कहाँ दर्ता गर्ने भन्नेबारे ग्राहकलाई तत्काल जानकारी दिन कम्पनीहरूले सामाजिक सञ्जाल र प्रत्यक्ष सम्पर्क च्यानलहरूलाई प्राथमिकतामा राखेका छन्।

जीवन बीमा कम्पनीहरूले भनेका छन्। हालैको बाढीपहिरोबाट प्रभावित परिवारहरूको दाबी भुक्तानी गर्न पूर्ण रूपमा तयार छौं, तर सरकारको पुनर्बीमा नीतिले बीमा क्षेत्रलाई नै जोखिममा पारेको छ, र यसमा तत्काल सुधार हुनुपर्छ।
जीवन बीमा संघ नेपालका अध्यक्ष प्रवीणरमण पराजुलीले द बिजनेस सेन्ट्रलसँगको एक विशेष कुराकानीमा यसो भनेका हुन्। कुराकानीको सुरुमै उनले हालैको विपत्तिमा ज्यान गुमाउने र बेपत्ता भएकाहरूका परिवारप्रति गहिरो समवेदना व्यक्त गरे र भने, यो राष्ट्रिय क्षतिबाट उठ्न राज्य र निजी क्षेत्र दुवैले हातेमालो गरेर अघि बढ्नुपर्ने बेला आएको छ। कसैले एक्लै धान्न सक्ने प्रकोप होइन यो।
पराजुलीका अनुसार धुन्चे, नुवाकोट, चितवन र धादिङजस्ता सबैभन्दा बढी असर परेका जिल्लामा समेत बीमा कम्पनीका शाखा कार्यालय, कर्मचारी वा एजेन्टलाई प्रत्यक्ष र गम्भीर क्षति पुगेको औपचारिक रूपमा कुनै रिपोर्ट आएको छैन। यसैले सेवा सुरुदेखि नै अवरोध बिना सञ्चालनमा छ। दाबी कसरी र कहाँ दर्ता गर्ने भन्नेबारे ग्राहकलाई तत्काल जानकारी दिन कम्पनीहरूले सामाजिक सञ्जाल र प्रत्यक्ष सम्पर्क च्यानलहरूलाई प्राथमिकतामा राखेका छन्।
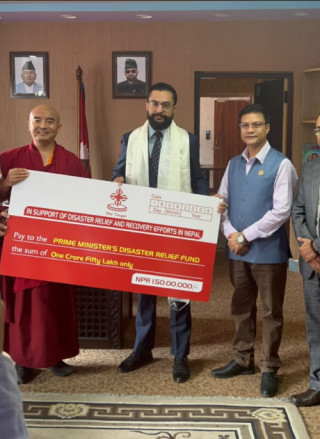
राहत परिचालनमा पनि निजी बीमा क्षेत्र पछि परेको छैन। लगभग सबैजसो निजी बीमा कम्पनीले प्रधानमन्त्री विपद् राहत कोषमा उल्लेखनीय रकम जम्मा गरिसकेका छन् भनी पराजुलीले जानकारी दिए। उनको आफ्नै संस्थाले २ करोड ५१ लाख रुपैयाँ योगदान दिएको छ भने अन्य सदस्य कम्पनीहरूले औसतमा १ करोडदेखि १.५ करोडसम्म सहयोग गरेका छन्। यसले बीमा क्षेत्र सङ्कटको बेला राज्य र नागरिकसँगै उभिएको प्रमाणित गर्छ भन्ने उनको भनाइ छ।
तर कुराकानीको सबैभन्दा तिखो पाटो भने सरकारको पुनर्बीमा नीतिमाथिको उनको आपत्ति नै रह्यो। सामान्यतया बीमा कम्पनीले आफूसँग सीमित जोखिम मात्र राखेर बाँकी जोखिम पुनर्बीमकलाई हस्तान्तरण गर्छन्, र पुनर्बीमकले त्यसलाई विश्वभर छरेर एउटै बजारमाथि सम्पूर्ण भार नपरोस् भन्ने सुनिश्चित गर्छन्। तर करिब दुई वर्षअघि लागू भएको नीतिले स्वदेशी बीमा कम्पनीहरूलाई अन्तर्राष्ट्रिय रूपमा जोखिम विविधीकरण गर्नबाट नै रोकेको र सबै जोखिम स्वदेशी पुनर्बीमक संस्थामै केन्द्रित हुन बाध्य पारेको उनको भनाइ छ। नेपालमा हाल एउटा सरकारी र एउटा निजी गरी जम्मा दुई मात्र स्वदेशी पुनर्बीमक छन्।
"सबै अन्डा एउटै डालोमा राख्न बाध्य पारिएको छ," भन्दै पराजुलीले यसले सम्पूर्ण वित्तीय क्षेत्रलाई अति जोखिमपूर्ण बनाएको बताए। यी स्वदेशी पुनर्बीमकको सोल्भेन्सी र स्वतन्त्र रेटिङबारे संघले बारम्बार नेपाल बीमा प्राधिकरण र अर्थ मन्त्रालयसमक्ष लिखित रूपमा चिन्ता राखिसकेको उनले सुनाए। ठूलो प्रकोप आइपरी यी स्थानीय पुनर्बीमक नै धराशायी भए के हुने, त्यो बेला प्रत्यक्ष बीमा कम्पनीले नै सबै दायित्व बोक्नुपर्ने अवस्था आउने चिन्ता उनले प्रकट गरे।
यद्यपि हालै गठित नियामक समितिले २० प्रतिशत अनिवार्य स्वदेशी सेसनपछि अन्तर्राष्ट्रिय पुनर्बीमा खुला गर्ने सिफारिस गरिसकेको छ, तर विपत्ति आउनुभन्दा जम्मा पाँच दिनअघिसम्म पनि यो नीति पूर्ण रूपमा परिमार्जन भइसकेको थिएन। सम्पत्ति र जलविद्युत् (नन–लाइफ) सम्बन्धी दाबी देखिन थालिसके पनि जीवन बीमाको वास्तविक क्षति अझै स्पष्ट नभएको उनले बताए, किनभने धेरै व्यक्ति अझै बेपत्ताकै सूचीमा छन्।
विगत दशकको प्रगतिबारे कुरा गर्दै पराजुलीले भने, नेपालको बीमा पहुँच ६–७ प्रतिशतबाट बढेर हाल १८–१९ प्रतिशतसम्म पुगेको छ। सार्वजनिक चेतना विस्तार, शाखा सञ्जालको फैलावट, र नेपाल वित्तीय प्रतिवेदन मान (NFRS) तथा जोखिममा आधारित पुँजी (RBC) जस्ता नियामक सुधारले यसमा ठूलो भूमिका खेलेको उनको भनाइ छ।
तर एउटा ठूलो चुनौती पनि छ। विगत दश वर्षमा झन्डै १३ लाख बीमा पोलिसी लप्स भएका छन्। कम वित्तीय साक्षरता र बीमा विश्वभरि नै "पुस प्रोडक्ट" भएको यथार्थ (जहाँ एजेन्टले सक्रिय रूपमा ग्राहकलाई मनाउनुपर्छ) यसको मुख्य कारण भएको उनले बताए। एउटा मात्र प्रिमियम तिरेर पोलिसी बीचमै छोड्ने ग्राहकले कुनै रकम फिर्ता नपाउने पनि उनले स्पष्ट पारे, किनभने सुरुको रकम प्रशासनिक खर्च, एजेन्ट कमिसन र पुनर्बीमा शुल्कमै जान्छ। दुई प्रिमियमपछि मात्र "पेड–अप भ्यालु" बन्छ, र तीन वा बढी प्रिमियम तिरेकाले आफ्नो सरेन्डर मूल्यको ९० प्रतिशतसम्म ऋण लिन सक्छन्।
यसलाई सुधार्न सरकारले कर छुट पाउने प्रिमियमको सीमा हालको ४० हजारबाट बढाएर कम्तीमा १ लाख पुर्याउनुपर्ने पराजुलीको सुझाव छ। यसले नागरिकलाई पर्याप्त बीमा कवरेज कायम राख्न प्रोत्साहित गर्ने, विपत्तिको बेला राज्यको आर्थिक भार घटाउने, र दीर्घकालमा बीमा क्षेत्रको बढ्दो कर्पोरेट करबाट सरकारी राजस्व नै बढाउने उनको तर्क छ।
अन्त्यमा पराजुलीले सरकार र नियामक निकायसँग दाबी प्रक्रिया सरल बनाइदिन आग्रह गरे। विपत्तिबाट भएको मृत्यु र बेपत्ता प्रमाणित गर्न राज्यका निकायले छिटो काम गर्नुपर्ने र नेपाल बीमा प्राधिकरणले पीडितका लागि खुकुलो कागजी प्रक्रिया ल्याउनुपर्ने उनको माग छ। यस्तो सहजीकरण नभए कम्पनीहरू कानुनी बाध्यताभित्रै सीमित रहनुपर्ने र यसले पीडित परिवारसम्म पुग्ने भुक्तानीमा ढिलाइ ल्याउन सक्ने चेतावनी उनले दिए। सबै सदस्य संस्था दाबी प्रक्रियालाई सकेसम्म सहज बनाउन तयार रहेको र नियामकसँग निरन्तर समन्वयमा रहने प्रतिबद्धता जनाउँदै उनले कुराकानी टुङ्ग्याए।
स्रोत: PRAVIN RAMAN PARAJULI- INTERVIEW
पूर्ण अन्तर्वार्ता हेर्न: https://youtu.be/DMyRgNhMrfQ?si=2yMT9LC9sFKSh9k8